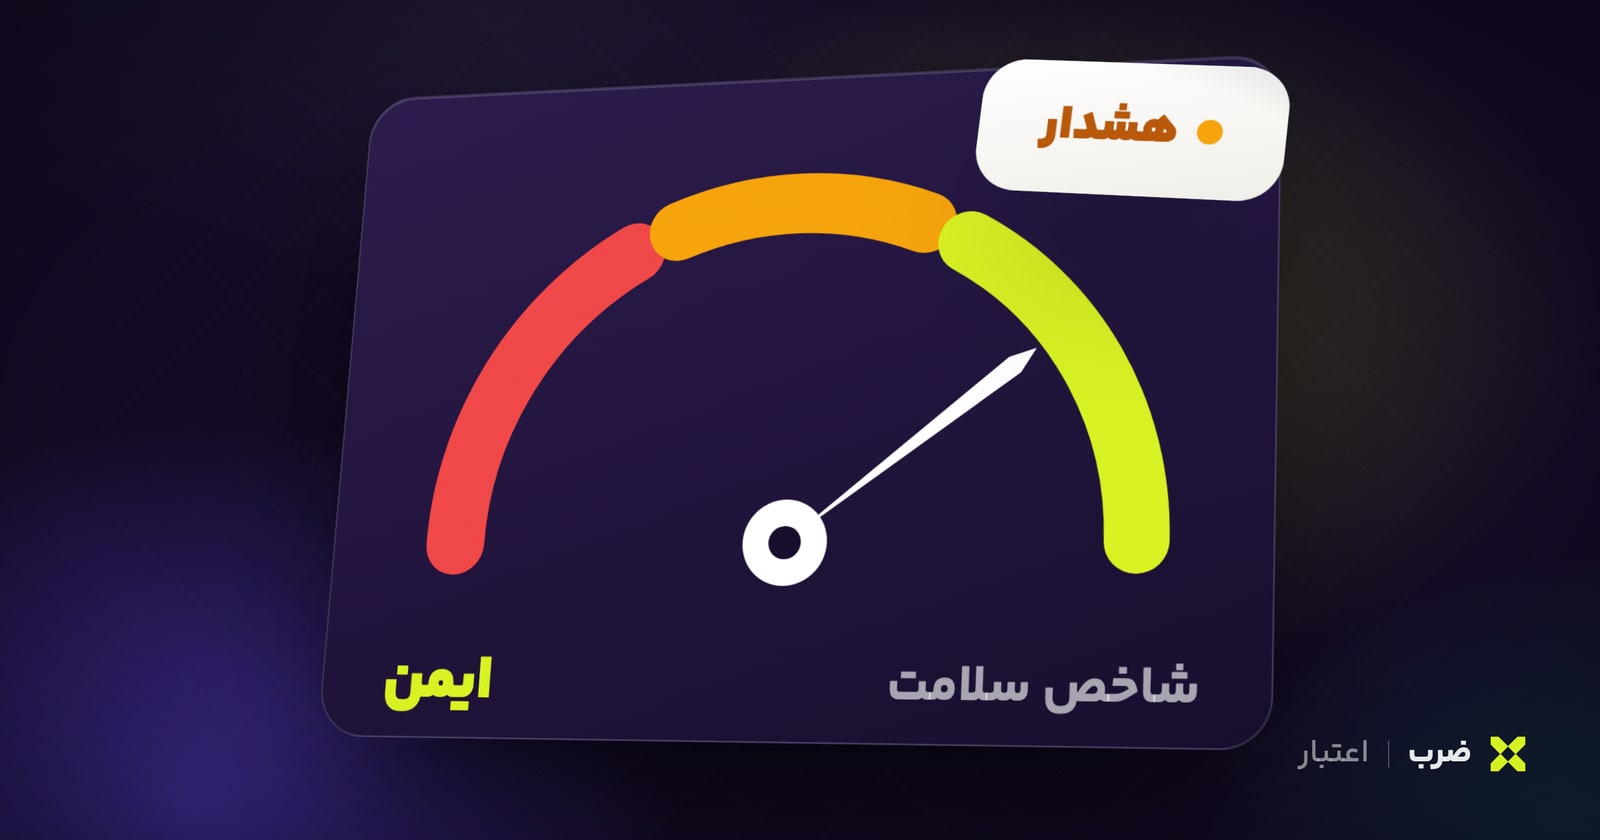
در مطلب قبلی توضیح دادیم که کاربران ضرب میتوانند دارایی رمزارزی خود را وثیقه بگذارند و تومان بگیرند. مهمترین ریسک این کار نقدشدن1 وثیقه است. کاربری که با سازوکار نقدشدن آشنا باشد و شاخص سلامت2 اعتبار خود را زیر نظر بگیرد، میتواند این ریسک را مدیریت کند. در این راهنما به همین دو موضوع میپردازیم.
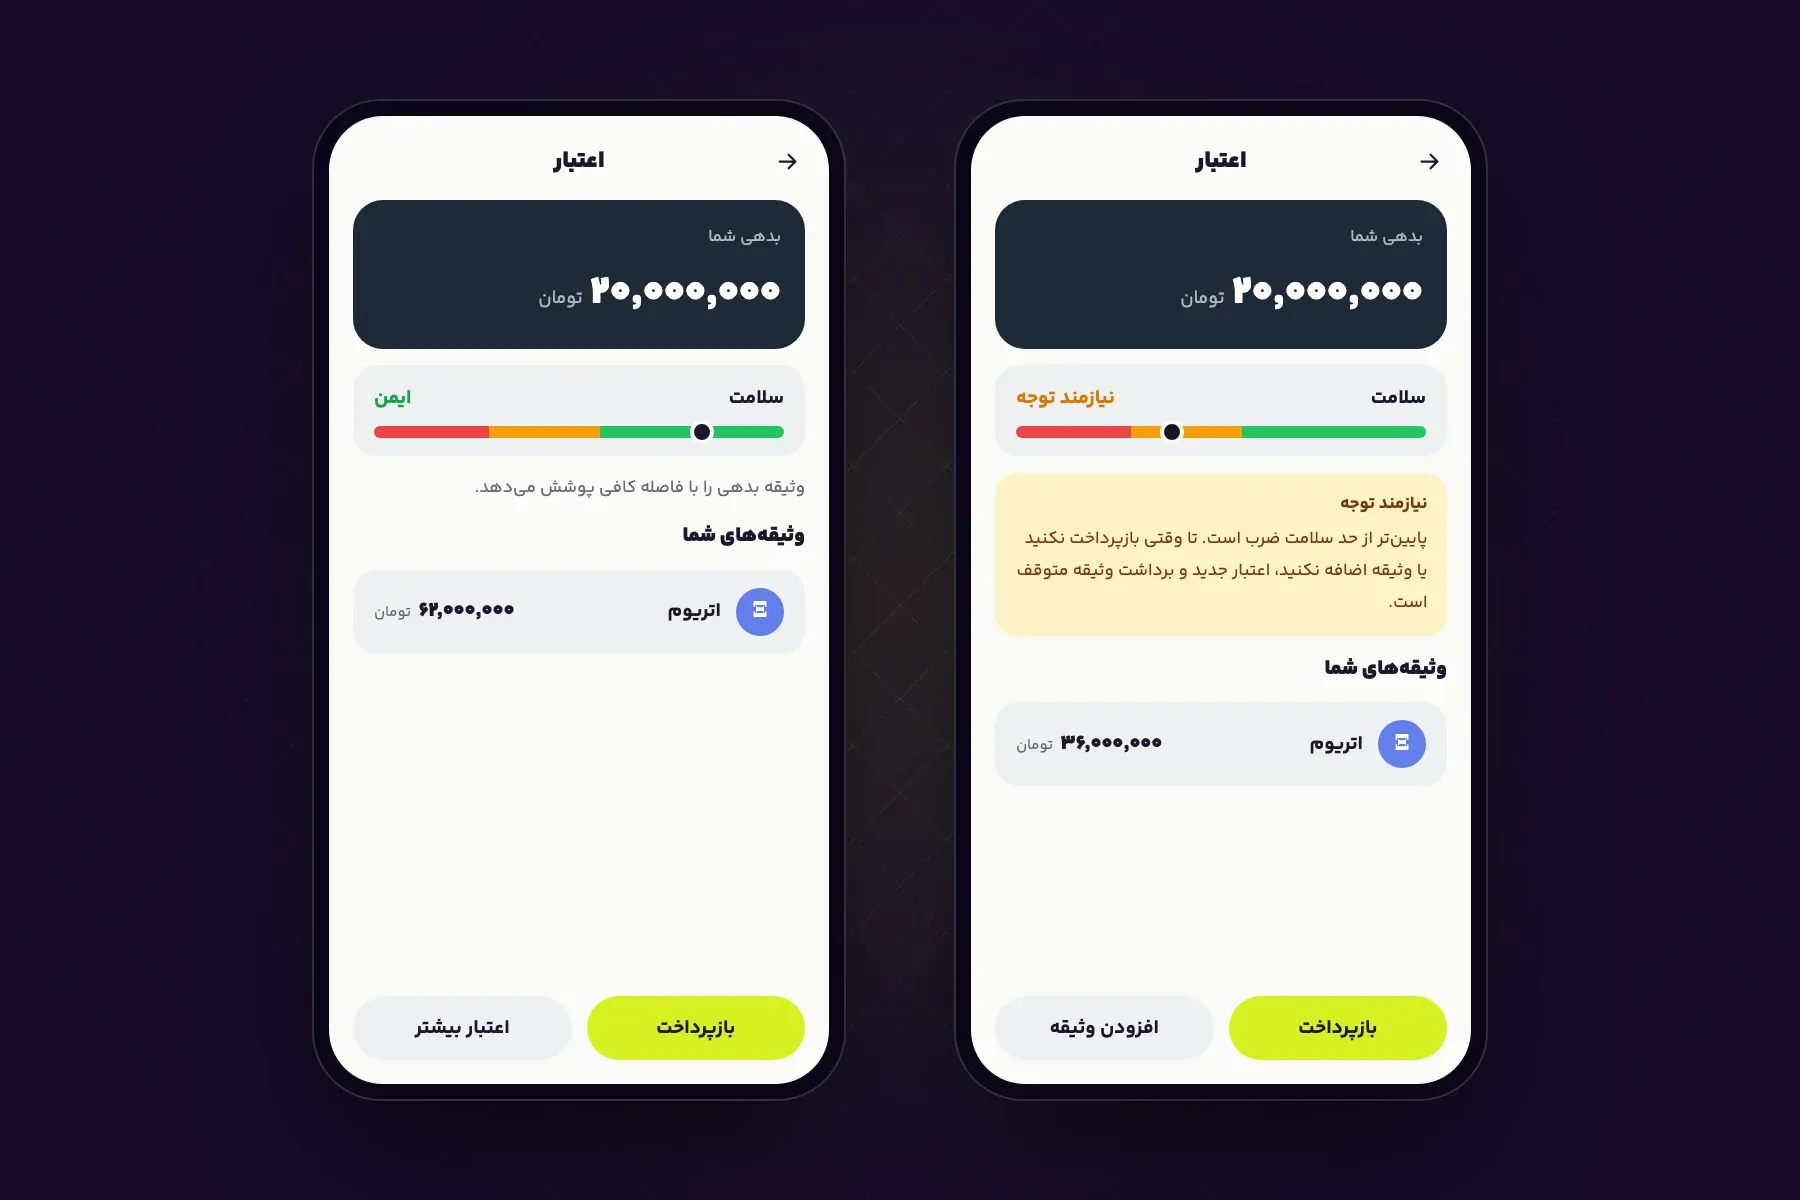
تصویر نمایشی از اپلیکیشن ضرب؛ ارقام نمونهاند.
شاخص سلامت چیست؟
شاخص سلامت نسبت ارزش وثیقه به بدهی را نشان میدهد. هرچه این نسبت بالاتر باشد، وثیقه از مرز نقدشدن دورتر و وضعیت اعتبار بهتر است. دو عامل این شاخص را تغییر میدهد:
- قیمت وثیقه: با کاهش قیمت دارایی وثیقهشده، شاخص پایین میآید.
- میزان بدهی: کارمزد اعتبار بهتدریج به بدهی اضافه میشود و دریافت اعتبار بیشتر هم بدهی را افزایش میدهد. در هر دو حالت شاخص پایین میآید.
وثیقه کاربری که بدهی ندارد نقد نمیشود.
چهار وضعیت شاخص
اپلیکیشن ضرب شاخص سلامت را روی یک نوار رنگی نمایش میدهد و وضعیت آن را با یکی از چهار عنوان زیر اعلام میکند:
| وضعیت | معنا | اقدام لازم |
|---|---|---|
| ایمن | وثیقه بدهی را با فاصله کافی پوشش میدهد. | کاربر لازم نیست کاری انجام دهد. |
| نیازمند توجه | شاخص از حد سلامت ضرب پایینتر آمده است. | کاربر باید بخشی از بدهی را بپردازد یا وثیقه اضافه کند. |
| در خطر | شاخص به مرز نقدشدن نزدیک شده است. | کاربر باید هرچه زودتر بدهی را بپردازد یا وثیقه اضافه کند. |
| در حال نقدشدن | وثیقه در همین لحظه قابل نقدشدن است. | کاربر باید فوراً بدهی را بپردازد یا وثیقه اضافه کند. |
اپلیکیشن در وضعیت «نیازمند توجه» دریافت اعتبار جدید و برداشت وثیقه را متوقف میکند. این محدودیت تا زمانی ادامه دارد که کاربر بدهی را بپردازد یا وثیقه اضافه کند.
نقدشدن چگونه رخ میدهد؟
اگر ارزش وثیقه از مرز نقدشدن پایینتر بیاید، استخر وامدهی3 به اشخاص ثالثی به نام نقدکننده4 اجازه میدهد وارد عمل شوند. نقدکننده بخشی از بدهی کاربر را میپردازد و در مقابل، معادل همان مبلغ را بهاضافه جریمه استخر از وثیقه برمیدارد. این جریمه ۵ تا ۱۰ درصد است.
درباره این فرایند باید به سه نکته توجه کرد:
- استخر فقط بخشی از وثیقه را نقد میکند؛ یعنی به اندازهای که بدهی پوشش داده شود و شاخص به محدوده سالم برگردد.
- این فرایند خودکار است. قرارداد هوشمند5 آن را اجرا میکند و هیچ فردی درباره آن تصمیم نمیگیرد.
- ضرب نمیتواند مانع نقدشدن شود یا به جای کاربر بدهی را بپردازد. ضرب فقط میتواند به کاربر هشدار بدهد.
اپلیکیشن پس از نقدشدن، جزئیات آن را در تاریخچه اعتبار ثبت میکند: مقدار وثیقهای که برداشته شده و مبلغی از بدهی که نقدکننده پرداخته است.
راههای جلوگیری از نقدشدن
۱. کمتر از سقف اعتبار بگیرید
اپلیکیشن سقف اعتبار را اعلام میکند، اما اگر کاربر همه آن را بگیرد، شاخص از همان ابتدا نزدیک مرز خطر قرار میگیرد. هرچه مبلغ اعتبار نسبت به ارزش وثیقه کمتر باشد، کاهش قیمت دیرتر به نقدشدن میانجامد.
۲. شاخص را مرتب بررسی کنید
قیمت رمزارزها ممکن است در مدتی کوتاه بهشدت تغییر کند. اپلیکیشن در بخش اعتبار، شاخص سلامت، بدهی و ظرفیت باقیمانده را نشان میدهد. این صفحه را مرتب بررسی کنید؛ بهویژه در روزهایی که بازار نوسان زیادی دارد.
۳. هشدارها را جدی بگیرید
وقتی شاخص به وضعیت «نیازمند توجه» میرسد، هنوز فرصت کافی برای اقدام وجود دارد. نباید منتظر ماند تا وضعیت به «در خطر» برسد.
۴. بدهی را بپردازید یا وثیقه اضافه کنید
هر دو کار شاخص را بالا میبرد. با بازپرداخت، بدهی کم میشود و با افزودن وثیقه، پشتوانه آن بیشتر. کاربری که در کیفپولش تومان کافی دارد، معمولاً با بازپرداخت زودتر نتیجه میگیرد.
۵. مقداری تومان کنار بگذارید
کاربری که مقداری تومان در کیفپول یا بخش پسانداز نگه داشته است، هنگام افت بازار میتواند فوراً بخشی از بدهی را بپردازد و مجبور نمیشود داراییاش را با قیمت پایین بفروشد.
جمعبندی
شاخص سلامت مهمترین عددی است که وامگیرنده باید زیر نظر داشته باشد. نقدشدن فرایندی خودکار است، جریمه دارد و ضرب نمیتواند جلوی آن را بگیرد. با این حال کاربر میتواند با چند کار ساده از آن جلوگیری کند: کمتر از سقف اعتبار بگیرد، شاخص را مرتب بررسی کند و با نخستین هشدار، بدهی را بپردازد یا وثیقه اضافه کند.