کسی که رمزارز دارد و به پول نقد نیاز پیدا میکند، معمولاً چارهای جز فروش داراییاش ندارد. اما با فروش، دارایی از دست میرود و اگر قیمت آن بعدها بالا برود، فروشنده سودی نمیبرد. بخش «اعتبار» در اپلیکیشن ضرب برای همین وضعیت طراحی شده است: کاربر دارایی خود را وثیقه میگذارد و در برابر آن تومان میگیرد. در این مطلب سازوکار اعتبار، هزینهها و ریسکهای آن را بررسی میکنیم.
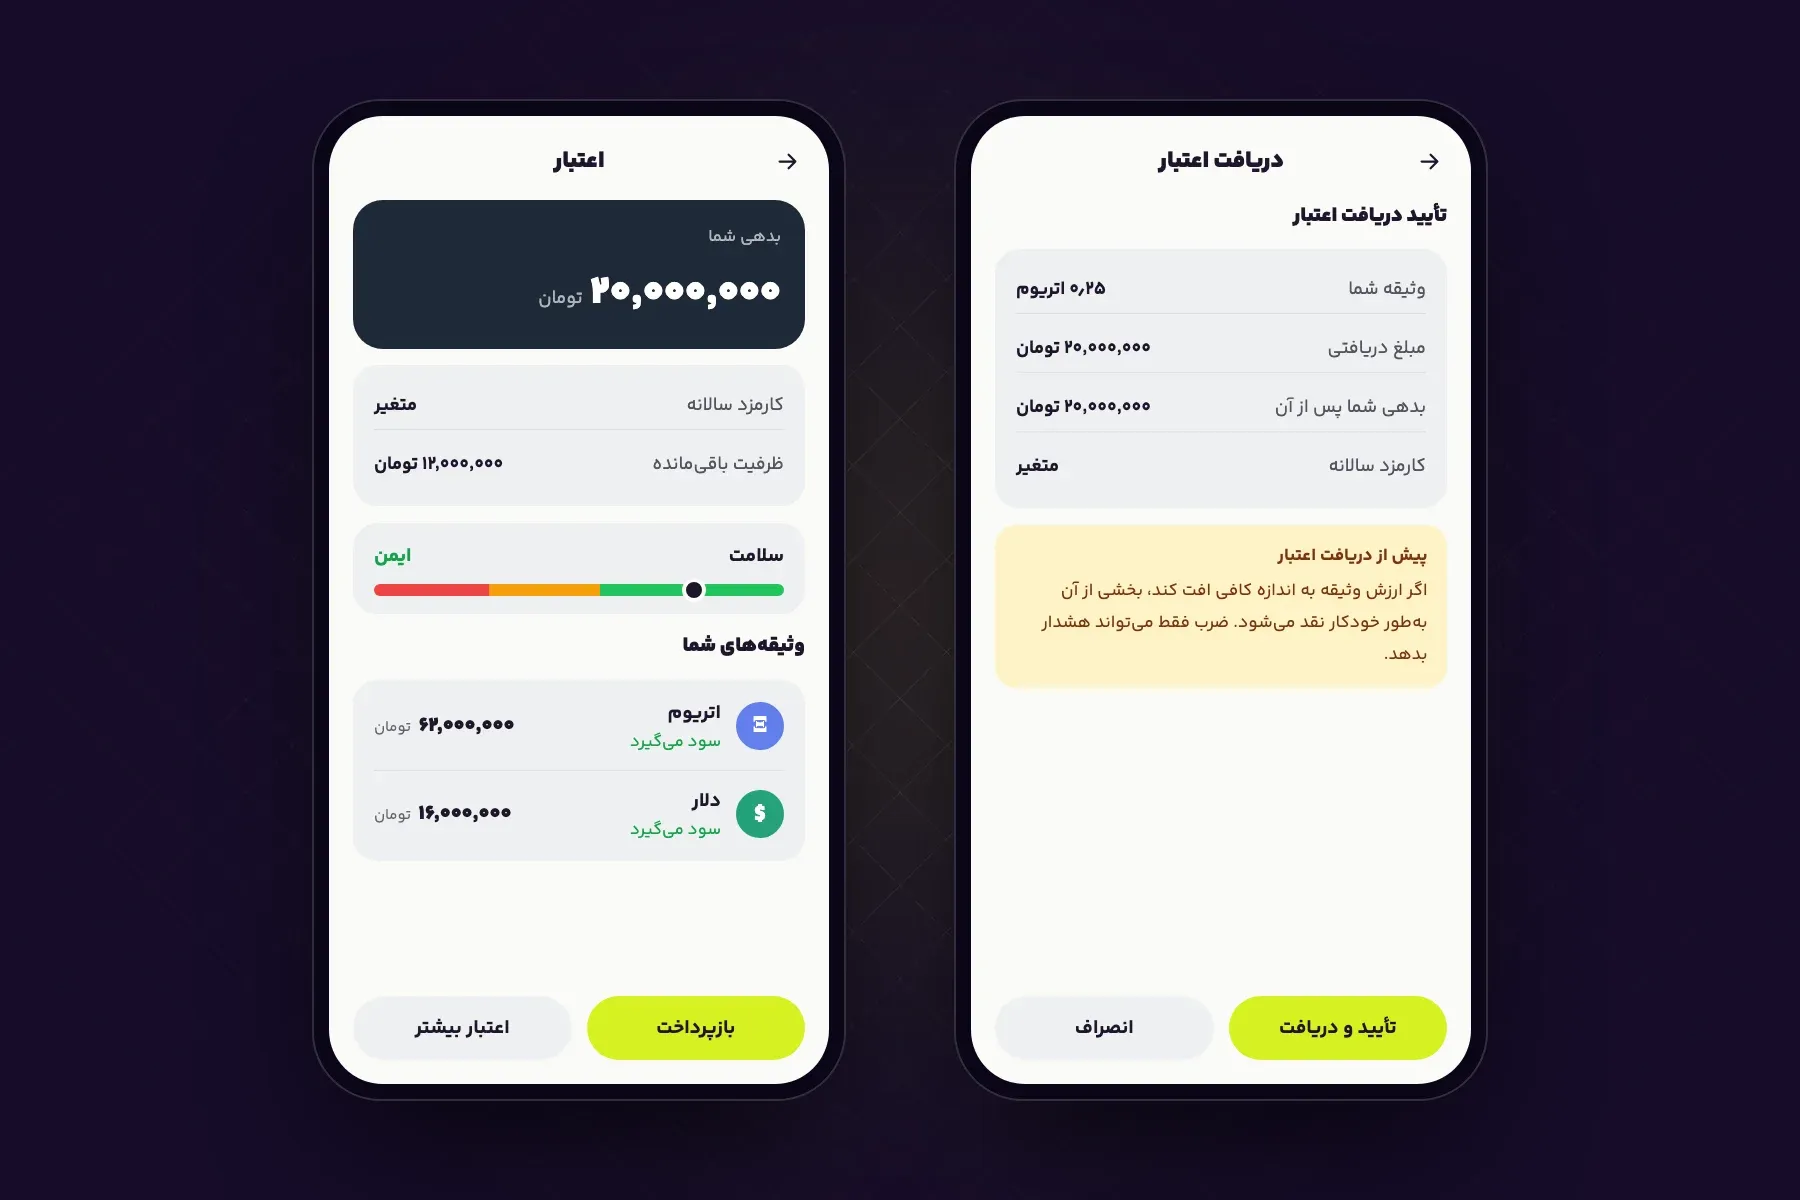
تصویر نمایشی از اپلیکیشن ضرب؛ ارقام نمونهاند.
اعتبار ضرب چیست؟
اعتبار ضرب نوعی وام با پشتوانه وثیقه است. کاربر یک یا چند دارایی رمزارزی خود را وثیقه میگذارد و متناسب با ارزش آنها تومان دریافت میکند. دارایی وثیقهشده همچنان متعلق به کاربر است و پس از بازپرداخت بدهی به کیفپول او برمیگردد.
نکته مهم این است که ضرب این وام را نمیپردازد. وامدهنده، استخر وامدهی1 زربان است؛ قرارداد هوشمندی2 که سپرده کاربران را به وامگیرندگان قرض میدهد. ضرب تنها رابطی است که استفاده از این استخر را برای کاربر ساده میکند.
وثیقه چگونه سود میگیرد؟
استخر وامدهی دارایی وثیقهشده را به کاربران دیگر قرض میدهد و در مقابل به صاحب وثیقه سود میپردازد. بنابراین دارایی کاربر در مدت وثیقه هم بازدهی دارد. اپلیکیشن نرخ سود هر وثیقه و مجموع سود دریافتی را نشان میدهد. این نرخ متغیر است.
این سازوکار یک پیامد هم دارد: اگر وامگیرندگان همه موجودی یک دارایی را از استخر قرض گرفته باشند، ممکن است کاربر نتواند وثیقه خود را بلافاصله پس بگیرد.
مراحل دریافت اعتبار
- انتخاب وثیقه: کاربر از میان داراییهای قابل وثیقه، یک یا چند مورد را انتخاب میکند. اپلیکیشن فهرست این داراییها را در بخش اعتبار نشان میدهد.
- تعیین مبلغ: اپلیکیشن سقف اعتبار را بر اساس ارزش وثیقه محاسبه میکند و کاربر مبلغ مورد نظرش را تا این سقف وارد میکند.
- بررسی و تأیید: اپلیکیشن در صفحه تأیید، وثیقه، مبلغ دریافتی و بدهی پس از دریافت را نشان میدهد. با تأیید کاربر، تومان به موجودی کیفپول اضافه میشود.
کاربر پس از دریافت اعتبار میتواند وثیقه بیشتری بگذارد یا به اندازه ظرفیت باقیمانده، اعتبار بیشتری بگیرد.
هزینه اعتبار
اعتبار کارمزد سالانه دارد و این کارمزد متغیر است. استخر وامدهی نرخ کارمزد را بر اساس میزان تقاضا تعیین میکند. بنابراین ممکن است نرخ پس از دریافت اعتبار افزایش یابد. کارمزد بهتدریج به بدهی اضافه میشود و اپلیکیشن همواره بدهی روز را نشان میدهد.
بازپرداخت
بازپرداخت اعتبار سررسید مشخصی ندارد. کاربر هر زمان بخواهد میتواند بخشی از بدهی یا همه آن را بپردازد. برای بازپرداخت کامل، موجودی تومان باید کمی بیشتر از بدهی باشد؛ زیرا تا لحظه ثبت پرداخت، کارمزد همچنان به بدهی اضافه میشود. اپلیکیشن مبلغ لازم را اعلام میکند.
کاربر هنگام بازپرداخت کامل میتواند بازگرداندن وثیقه را هم انتخاب کند. در این حالت همه وثیقهها همراه با سودشان در همان تراکنش به کیفپول برمیگردند.
ریسکها
پیش از دریافت اعتبار باید به سه ریسک توجه کرد:
- نقدشدن وثیقه: اگر ارزش وثیقه به اندازه کافی کاهش یابد، استخر بخشی از آن را خودکار میفروشد تا بدهی پوشش داده شود. این فروش ۵ تا ۱۰ درصد جریمه دارد.
- نقش محدود ضرب: ضرب نمیتواند به جای کاربر بدهی را بپردازد یا مانع نقدشدن شود. اپلیکیشن تنها به کاربر هشدار میدهد.
- افزایش کارمزد: نرخ کارمزد ثابت نیست و ممکن است افزایش یابد.
در مطلب بعدی این مجموعه به شاخص سلامت و راههای جلوگیری از نقدشدن میپردازیم.
چه کسانی میتوانند اعتبار بگیرند؟
اعتبار برای همه کاربران ضرب فعال است. کاربر برای دریافت اعتبار باید دستکم یکی از داراییهای قابل وثیقه را داشته باشد. اگر هیچکدام از این داراییها را نداشته باشد، میتواند ابتدا یکی از آنها را در بخش خرید و فروش بخرد.
جمعبندی
دارندگان رمزارز با اعتبار ضرب میتوانند بدون فروش دارایی خود تومان بگیرند. وثیقه در این مدت سود میگیرد و بازپرداخت هم سررسید اجباری ندارد. در مقابل، کارمزد اعتبار متغیر است و اگر ارزش وثیقه کاهش یابد، ممکن است بخشی از آن نقد شود. کاربر باید پیش از دریافت اعتبار، هم مزایا و هم این ریسکها را در نظر بگیرد.